Il gruppo cinese Snowman intende diventare uno dei principali attori nel settore dei refrigeranti naturali, sia sul mercato interno che nei principali mercati mondiali e in quelli emergenti. La sua strategia, inoltre, non si concentra su un’unica linea di prodotti o su un unico settore. L’azienda punta a una crescita che abbracci il settore HVAC&R e vada oltre, e sta lavorando con un’ampia gamma di refrigeranti naturali, tra cui la CO₂ (R744), gli idrocarburi, l’ammoniaca (R717) e l’acqua (R718).
NaturalRefrigerants.com ha recentemente intervistato Nancy Lin, vicepresidente e ingegnere senior presso Snowman Group, in merito ai piani dell’azienda nel corso di un’intervista di ampio respiro, che è stata modificata per motivi di lunghezza e chiarezza.
Qual è attualmente la quota dei ricavi e degli ordini acquisiti da Snowman Group attribuibile ai refrigeranti naturali, e qual è l’obiettivo per il 2030?
Nancy Lin: Attualmente, le attività legate ai refrigeranti naturali rappresentano circa il 40% del fatturato totale e del portafoglio ordini di Snowman Group. Prevediamo che tale percentuale superi il 60% entro il 2030. Nel nostro settore dell’industria chimica, i refrigeranti a base di idrocarburi, tra cui il propilene [R1270], il propano [R290], l’etilene [R1150] e l’etano [R170], occupano una quota rilevante, servendo principalmente il settore petrolchimico. Per quanto riguarda il settore della catena del freddo alimentare, oltre il 70% dei progetti di integrazione di sistemi adotta sistemi a cascata a base di CO₂, mentre l’ammoniaca registra una crescita anno dopo anno.
Quale dei quattro settori di attività – logistica della catena del freddo, refrigerazione industriale, energia pulita ed energia a idrogeno – registrerà la crescita più rapida nei prossimi cinque anni, e quale ruolo svolgono l’ammoniaca, la CO₂, gli idrocarburi e l’acqua in ciascuno di essi?
NL: La nostra previsione è che l’energia pulita registrerà il tasso di crescita più elevato, seguita dall’energia a idrogeno. L’energia pulita copre tre segmenti: pompe di calore industriali, trattamento del gas naturale e generazione di energia da calore residuo.
Per quanto riguarda le pompe di calore industriali, quelle a base di ammoniaca e CO₂ costituiscono le nostre due principali linee di prodotto. Nel segmento delle pompe di calore a vapore, gli idrocarburi diventeranno refrigeranti promettenti in futuro, a condizione che i rischi per la sicurezza siano ben gestiti. Laddove sia richiesta una temperatura del vapore più elevata, la compressione del vapore d’acqua rappresenta la soluzione ottimale.
Nella lavorazione del gas naturale, gli idrocarburi vengono utilizzati per il preraffreddamento e la liquefazione del gas naturale. L’R290 è comunemente utilizzato per il preraffreddamento; per la liquefazione del gas naturale, viene impiegato un refrigerante misto composto da C1-C4 [idrocarburi alogenati] e azoto [R728] per il raffreddamento progressivo in cascata autonoma. L’aumento della pressione del BOG [gas di evaporazione] nei processi a valle viene realizzato tramite compressione diretta del gas naturale. Per la produzione di energia elettrica da calore residuo, quando la temperatura del calore residuo è relativamente moderata, l’R717 può essere riscaldato e pressurizzato dal calore residuo industriale per azionare espansori a vite finalizzati alla generazione di energia.
Quale espansione della capacità è prevista per il periodo 2026–2028 e quale parte di essa è dedicata ai prodotti a base di ammoniaca, CO₂ e idrocarburi?
NL: Nei prossimi tre anni è previsto un ampliamento delle linee di produzione sia in Europa che in Cina. Il sito europeo si concentrerà sulla produzione locale di compressori a vite semi-ermetici per ammoniaca e di compressori per CO₂. In Cina, elimineremo in modo sistematico le attuali strozzature relative alla capacità e agli impianti di produzione, aumentando la produzione di prodotti legati all’ammoniaca, alla CO₂, agli idrocarburi e al vapore acqueo.
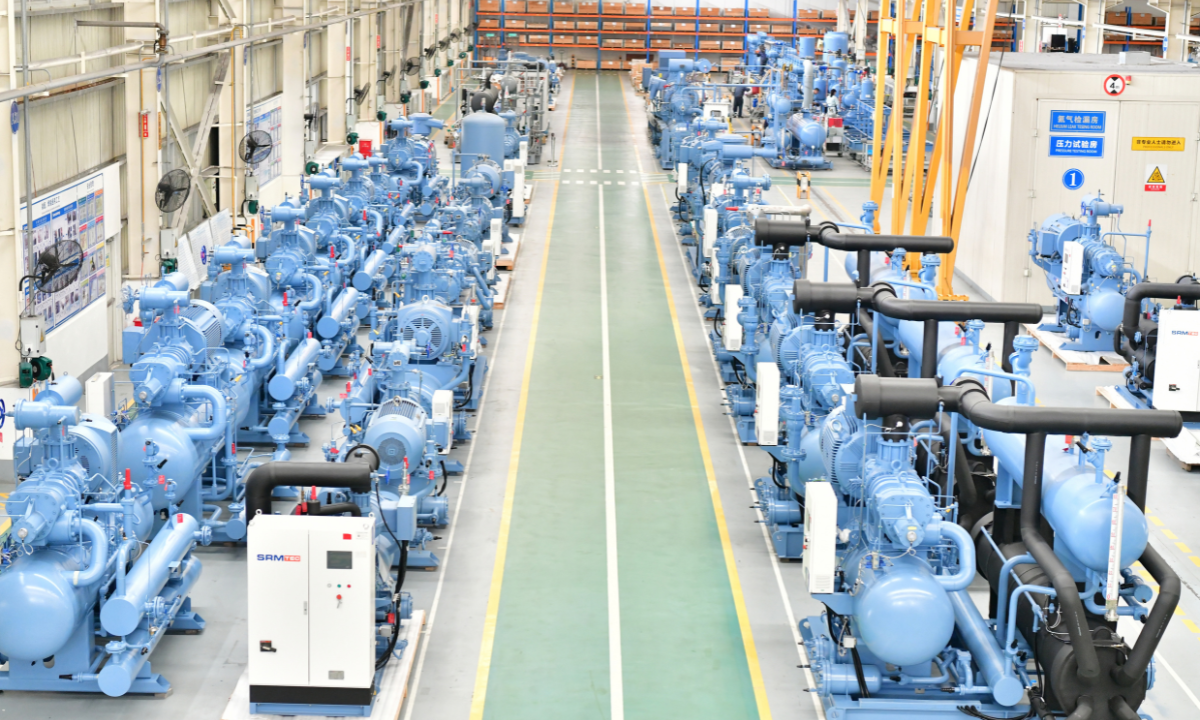
Nei prossimi tre-cinque anni, i compressori a pistone, a vite e centrifughi rimarranno i nostri principali prodotti e soluzioni, con attività di ricerca e sviluppo mirate a capacità maggiori, pressioni più elevate e velocità più elevate. Copriremo i refrigeranti a base di ammoniaca, CO₂, idrocarburi e vapore acqueo per diverse applicazioni di mercato.
Le vendite all’estero sono cresciute del 23% nel 2025 e ora rappresentano il 30% del fatturato. Quale quota vi prefiggete di raggiungere entro il 2030?
NL: Puntiamo a una quota di fatturato all’estero superiore al 50%. Le vendite all’estero hanno da tempo superato la crescita del mercato interno. Questo obiettivo è raggiungibile grazie all’ampliamento del personale addetto alle vendite e all’assistenza. Tra le regioni del mondo, l’Europa applica le normative più rigorose in materia di F-gas e rappresenta il nostro mercato prioritario. Sebbene i progetti su larga scala possano essere limitati in quella regione, i refrigeranti naturali godono di un’ampia diffusione.
Qual è il prossimo capitolo per SRM in Svezia e RefComp in Italia?
NL: SRM si concentrerà sulla ricerca e sviluppo, con particolare attenzione alle applicazioni su larga scala dei refrigeranti naturali, mentre RefComp si specializzerà sia nella ricerca e sviluppo che nella produzione. L’Europa è una regione in cui le applicazioni dei refrigeranti naturali sono relativamente diffuse. In base alla domanda di mercato, amplieremo le applicazioni dei nostri prodotti e la produzione in Europa.
La preghiamo di illustrarci lo stato attuale e le tendenze di sviluppo future del mercato cinese delle pompe di calore industriali.
NL: Secondo il Rapporto sullo sviluppo del settore delle pompe di calore in Cina al 2026, il mercato interno cinese delle pompe di calore industriali ha raggiunto 1,8 miliardi di RMB (240 milioni di euro/270 milioni di dollari) nel 2025, con un aumento del 13,9% rispetto all’anno precedente. Sulla base degli attuali tassi di crescita del settore, si prevede che la capacità installata delle pompe di calore industriali raddoppierà entro il 2030 rispetto al 2025.
Le tre fasi di sviluppo delle pompe di calore industriali in Cina sono:
La fase di pianificazione e sviluppo dimostrativo (2025–2030): Raggiungere il picco delle emissioni di carbonio nel settore industriale, coordinare lo sviluppo delle industrie delle pompe di calore industriali, condurre applicazioni dimostrative su larga scala delle tecnologie delle pompe di calore industriali in aree chiave e orientare le pompe di calore industriali affinché diventino le principali apparecchiature di riscaldamento al di sotto dei 100 °C [212 °F].
Fase di sostituzione tramite elettrificazione su larga scala (2031–2045): I livelli di elettrificazione industriale continuano a progredire, il sistema energetico promuove ulteriormente la transizione verso un’economia a basse emissioni di carbonio e la tecnologia delle pompe di calore industriali a 160 °C [320 °F] ha raggiunto la maturità, rendendo le pompe di calore industriali una tecnologia chiave per la sostituzione tramite elettrificazione su larga scala.
Fase di trasformazione verde e a basse emissioni di carbonio a tutto campo (2046–2060): Sarà pienamente consolidato un sistema energetico industriale verde, a basse emissioni di carbonio, sicuro ed efficiente, e le pompe di calore industriali promuoveranno in modo capillare la trasformazione verde e a basse emissioni di carbonio del consumo di calore al di sotto dei 200 °C [392 °F].
Quali sono i settori che in Cina stanno passando più rapidamente dalle caldaie a gas o a carbone alle pompe di calore?
NL: Le pompe di calore trovano la più ampia diffusione nel riscaldamento degli edifici e nella fornitura di acqua calda. Tra gli scenari industriali di sostituzione delle caldaie, il teleriscaldamento, l’industria chimica e la trasformazione alimentare registrano il maggior volume di applicazione. Tra le principali politiche di incentivazione figurano il «Piano d’azione per la promozione dello sviluppo di alta qualità del settore delle pompe di calore» e il «Piano di attuazione per lo sviluppo di alta qualità delle apparecchiature a risparmio energetico».
Le politiche di sostegno riguardano il risparmio energetico e la riduzione delle emissioni di carbonio nei settori chiave, il riscaldamento pulito, la graduale eliminazione delle caldaie e la valutazione delle fabbriche ecocompatibili. Le normative sui refrigeranti, insieme ai prezzi di mercato del vapore e del gas naturale, accelerano ulteriormente la sostituzione delle caldaie con le pompe di calore in tutti i settori.
Dove vede il confine tra le pompe di calore a refrigeranti naturali e le unità ad alta temperatura a base di HFO/HFC che la vostra azienda offre, e come prevede che tale confine si evolverà nel tempo?
NL: I confini applicativi tra le pompe di calore a refrigeranti naturali e le unità ad alta temperatura basate su HFO/HFC sono determinati dai profili di sicurezza e dalle proprietà fisiche dei fluidi di lavoro. L’ammoniaca e l’isobutano/pentano sono adatti per pompe di calore industriali ad alta temperatura di livello megawatt. La CO₂ è atossica e non infiammabile, ma funziona a pressioni di sistema elevate, il che la rende più adatta a progetti di piccole e medie dimensioni. Il vapore d’acqua è atossico e non infiammabile, il che lo rende ideale per il potenziamento del vapore ad altissima temperatura.
Le pompe di calore ad alta temperatura a base di HFO/HFC fungono da soluzioni supplementari di transizione. Prive di vincoli relativi all’infiammabilità o alla tossicità, vengono impiegate in siti con carichi da piccoli a medi dove non è possibile realizzare impianti sicuri con refrigeranti naturali. In futuro, con la maturazione dei componenti e delle norme di sicurezza, l’ambito di applicazione degli HFO/HFC continuerà a ridursi. Le pompe di calore industriali ad alta temperatura su larga scala adotteranno refrigeranti naturali in base alla temperatura di esercizio e alle condizioni di sicurezza.
Cosa fornisce oggi Snowman Group ai data center e quali sono le dimensioni attuali di questo settore di attività?
NL: La nostra principale entità in questo settore è Hangzhou Longhua, una controllata della holding, che ha accumulato 10 anni di esperienza progettuale nel campo dei data center. Dal raffreddamento ad aria a quello a liquido, abbiamo partecipato alla costruzione e alla gestione di quasi un centinaio di data center e disponiamo della capacità di integrazione dell’intero processo e di appalto generale per i sistemi di raffreddamento dei data center su larga scala.
Quali refrigeranti vengono utilizzati attualmente nei vostri refrigeratori per data center e ritenete che i refrigeratori a refrigerante naturale rappresentino una valida alternativa?
NL: L’R134a è ampiamente utilizzato per il raffreddamento dei data center nei nostri progetti in Cina. L’R1234ze, la CO₂ e l’R513A rappresentano alternative valide. L’ammoniaca è già stata impiegata nei data center in Danimarca e, attualmente, decine di unità con compressori a vite semi-ermetici ad ammoniaca sono in fase di collaudo in progetti di data center europei. Per un’implementazione su scala reale, occorre prendere in considerazione fattori quali la facile reperibilità, il trasporto, lo stoccaggio e la riduzione della carica di refrigerante.