Die chinesische Snowman Group strebt an, sowohl im Inland als auch in den wichtigsten und aufstrebenden Märkten weltweit eine führende Rolle im Bereich der natürlichen Kältemittel einzunehmen. Ihre Strategie konzentriert sich dabei nicht auf eine bestimmte Produktlinie oder Branche. Das Unternehmen strebt Wachstum im gesamten HVAC&R-Sektor sowie darüber hinaus an und arbeitet mit einer breiten Palette natürlicher Kältemittel, darunter CO₂ (R744), Kohlenwasserstoffe, Ammoniak (R717) und Wasser (R718).
NaturalRefrigerants.com sprach kürzlich mit Nancy Lin, Vizepräsidentin und leitende Ingenieurin bei der Snowman Group, in einem umfassenden Interview über die Pläne des Unternehmens; das Interview wurde aus Gründen der Länge und Verständlichkeit redaktionell bearbeitet.
Wie groß ist derzeit der Anteil der natürlichen Kältemittel am Umsatz und am Auftragseingang der Snowman Group, und wie sieht das Ziel für 2030 aus?
Nancy Lin: Derzeit macht das Geschäft mit natürlichen Kältemitteln rund 40 % des Gesamtumsatzes und des Auftragseingangs der Snowman Group aus. Wir gehen davon aus, dass dieser Anteil bis 2030 60 % übersteigen wird. In unserem Geschäftsbereich der chemischen Industrie nehmen Kohlenwasserstoff-Kältemittel, darunter Propylen [R1270], Propan [R290], Ethylen [R1150] und Ethan [R170], einen großen Anteil ein und werden hauptsächlich im petrochemischen Sektor eingesetzt. Im Bereich der Lebensmittel-Kühlkette kommen bei über 70 % der Systemintegrationsprojekte CO₂-Kaskadensysteme zum Einsatz, und der Anteil von Ammoniak wächst von Jahr zu Jahr.
Welcher der vier Geschäftsbereiche – Kühlkettenlogistik, industrielle Kältetechnik, saubere Energie und Wasserstoffenergie – wird in den nächsten fünf Jahren am schnellsten wachsen, und welche Rolle spielen Ammoniak, CO₂, Kohlenwasserstoffe und Wasser in den einzelnen Bereichen?
NL: Wir gehen davon aus, dass saubere Energie die höchste Wachstumsrate verzeichnen wird, gefolgt von Wasserstoffenergie. Saubere Energie umfasst drei Segmente: industrielle Wärmepumpen, Erdgasaufbereitung und Stromerzeugung aus Abwärme.
Bei den industriellen Wärmepumpen sind Ammoniak- und CO₂-basierte Wärmepumpen unsere beiden Hauptproduktlinien. Im Segment der Dampfwärmepumpen werden Kohlenwasserstoffe in Zukunft vielversprechende Kältemittel sein, sofern die Sicherheitsrisiken gut gehandhabt werden. Wo höhere Dampftemperaturen erforderlich sind, stellt die Wasserdampfkompression die optimale Lösung dar.
Bei der Erdgasaufbereitung werden Kohlenwasserstoffe zur Vorkühlung und Verflüssigung von Erdgas eingesetzt. R290 wird üblicherweise zur Vorkühlung eingesetzt; bei der Erdgasverflüssigung kommt ein gemischtes Kältemittel aus C1-C4 [halogenierte Kohlenwasserstoffe] und Stickstoff [R728] für die selbstkaskadierende progressive Kühlung zum Einsatz. Die BOG-Aufladung [Boil-off-Gas] in nachgelagerten Prozessen wird durch direkte Erdgasverdichtung realisiert. Für die Abwärmekraftgewinnung kann R717, wenn die Abwärmetemperatur relativ moderat ist, durch industrielle Abwärme erwärmt und unter Druck gesetzt werden, um Schraubenexpander zur Stromerzeugung anzutreiben.
Welche Kapazitätserweiterungen sind für den Zeitraum 2026–2028 geplant, und welcher Anteil davon ist für Ammoniak-, CO₂- und Kohlenwasserstoffprodukte vorgesehen?
NL: In den nächsten drei Jahren ist sowohl in Europa als auch in China eine Erweiterung der Produktionslinien geplant. Der europäische Standort wird sich auf die lokale Fertigung von halbhermetischen Ammoniak-Schrauben-Verdichtern und CO₂-Verdichtern konzentrieren. In China werden wir bestehende Kapazitätsengpässe und Engpässe in den Produktionsanlagen umfassend beseitigen und die Produktion von Produkten im Zusammenhang mit Ammoniak, CO₂, Kohlenwasserstoffen und Wasserdampf steigern.
In den nächsten drei bis fünf Jahren werden Kolben-, Schrauben- und Zentrifugal-Verdichter weiterhin unsere Hauptprodukte und -lösungen bleiben, wobei sich die Forschung und Entwicklung auf größere Kapazitäten, höhere Drücke und höhere Drehzahlen konzentriert. Wir werden Kältemittel wie Ammoniak, CO₂, Kohlenwasserstoffe und Wasserdampf für vielfältige Marktanwendungen abdecken.
Der Auslandsumsatz stieg im Jahr 2025 um 23 % und macht nun 30 % des Umsatzes aus. Welchen Anteil streben Sie bis 2030 an?
NL: Wir streben einen Auslandsumsatzanteil von über 50 % an. Der Auslandsumsatz übertrifft das Wachstum im Inland bereits seit Langem. Dieses Ziel ist durch den Ausbau des Vertriebs- und Serviceteams erreichbar. Unter den globalen Regionen wendet Europa die strengsten F-gas-Vorschriften an und gilt als unser Markt mit höchster Priorität. Großprojekte mögen dort zwar begrenzt sein, doch natürliche Kältemittel genießen breite Akzeptanz.
Wie sieht das nächste Kapitel für SRM in Schweden und RefComp in Italien aus?
NL: SRM wird sich auf Forschung und Entwicklung konzentrieren, wobei der Schwerpunkt auf großtechnischen Anwendungen mit natürlichen Kältemitteln liegt, während sich RefComp sowohl auf Forschung und Entwicklung als auch auf die Produktion spezialisieren wird. Europa ist eine Region mit relativ starken Anwendungsbereichen für natürliche Kältemittel. Basierend auf der Marktnachfrage werden wir unsere Produktanwendungen und die Fertigung in Europa ausbauen.
Bitte erläutern Sie den aktuellen Stand und die zukünftigen Entwicklungstrends des chinesischen Marktes für industrielle Wärmepumpen.
NL: Laut dem „Bericht zur Entwicklung der chinesischen Wärmepumpenindustrie 2026“ erreichte der inländische Markt für industrielle Wärmepumpen in China im Jahr 2025 ein Volumen von 1,8 Milliarden RMB (240 Millionen Euro/270 Millionen US-Dollar), was einem Anstieg von 13,9 % gegenüber dem Vorjahr entspricht. Ausgehend von den aktuellen Wachstumsraten der Branche wird sich die installierte Leistung industrieller Wärmepumpen bis 2030 im Vergleich zu 2025 voraussichtlich verdoppeln.
Die drei Entwicklungsphasen industrieller Wärmepumpen in China sind:
Die Planungs- und Demonstrationsphase (2025–2030): Erreichen des CO₂-Emissionshöchststands im Industriesektor, Koordinierung der Entwicklung der Industrie-Wärmepumpenbranche, Durchführung groß angelegter Demonstrationsanwendungen von Industrie-Wärmepumpentechnologien in Schlüsselbereichen sowie Förderung der Industrie-Wärmepumpen als primäre Heizgeräte bei Temperaturen unter 100 °C [212 °F].
Die Phase der groß angelegten Elektrifizierungssubstitution (2031–2045): Der Elektrifizierungsgrad in der Industrie schreitet weiter voran, das Stromnetz treibt die Umstellung auf eine kohlenstoffarme Wirtschaft weiter voran, und die Technologie für industrielle Wärmepumpen mit 160 °C [320 °F] ist ausgereift, wodurch industrielle Wärmepumpen zu einer Schlüsseltechnologie für die groß angelegte Substitution durch Elektrifizierung werden.
Phase der umfassenden grünen und kohlenstoffarmen Transformation (2046–2060): Ein grünes, kohlenstoffarmes, sicheres und effizientes industrielles Energiesystem wird vollständig etabliert sein, und Wärmepumpen werden die grüne und kohlenstoffarme Transformation des Wärmeverbrauchs unterhalb von 200 °C [392 °F] umfassend vorantreiben.
In welchen Sektoren erfolgt in China die Umstellung von Gas- oder Kohlekesseln auf Wärmepumpen am schnellsten?
NL: Wärmepumpen finden vor allem in der Gebäudeheizung und Warmwasserversorgung breite Anwendung. Unter den industriellen Anwendungsbereichen, in denen Heizkessel ersetzt werden, weisen Fernwärme, die chemische Industrie und die Lebensmittelverarbeitung das größte Anwendungsvolumen auf. Zu den wichtigsten politischen Impulsen zählen der „Aktionsplan zur Förderung einer hochwertigen Entwicklung der Wärmepumpenindustrie“ und der „Umsetzungsplan für eine hochwertige Entwicklung energiesparender Anlagen“.
Die unterstützenden Maßnahmen umfassen Energieeinsparung und CO₂-Reduzierung in Schlüsselindustrien, saubere Heizung, den Ausstieg aus dem Einsatz von Heizkesseln sowie die Bewertung als „grüne Fabrik“. Vorschriften zu Kältemitteln sowie die Marktpreise für Dampf und Erdgas beschleunigen die Umrüstung von Heizkesseln auf Wärmepumpen branchenübergreifend zusätzlich.
Wo sehen Sie die Grenze zwischen Wärmepumpen mit natürlichen Kältemitteln und den von Ihnen ebenfalls angebotenen Hochtemperaturgeräten auf HFO-/HFC-Basis, und wie wird sich diese Grenze Ihrer Einschätzung nach im Laufe der Zeit verschieben?
NL: Die Anwendungsgrenzen zwischen Wärmepumpen mit natürlichen Kältemitteln und HFO-/HFC-basierten Hochtemperaturanlagen werden durch die Sicherheitsprofile und die physikalischen Eigenschaften der Arbeitsmedien bestimmt. Ammoniak sowie Isobutan/Pentan eignen sich für industrielle Hochtemperatur-Wärmepumpen im Megawattbereich. CO₂ ist ungiftig und nicht brennbar, wird jedoch unter hohem Systemdruck betrieben, wodurch es sich besser für kleine und mittelgroße Projekte eignet. Wasserdampf ist ungiftig und nicht brennbar und eignet sich daher ideal für die Ultrahoch-Temperatur-Dampfverstärkung.
Hochtemperatur-Wärmepumpen auf HFO-/HFC-Basis dienen als ergänzende Übergangslösungen. Da sie keinen Einschränkungen hinsichtlich Entflammbarkeit oder Toxizität unterliegen, werden sie an Standorten mit kleiner bis mittlerer Last eingesetzt, an denen sichere Anlagen mit natürlichen Kältemitteln nicht realisiert werden können. Mit der Weiterentwicklung der Komponenten und der Reifung der Sicherheitsvorschriften wird der Anwendungsbereich von HFO/HFC künftig weiter schrumpfen. Großindustrielle Hochtemperatur-Wärmepumpen werden je nach Betriebstemperatur und Sicherheitsbedingungen auf natürliche Kältemittel umgestellt.
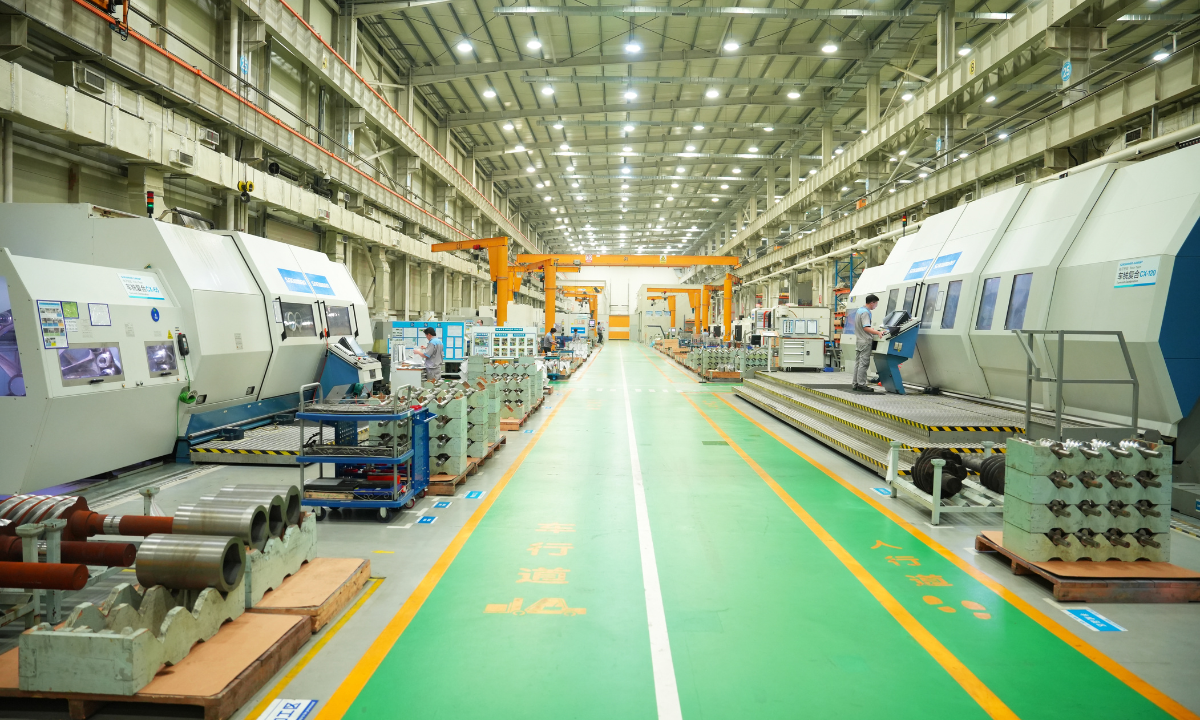
Was liefert die Snowman Group derzeit an Rechenzentren, und wie groß ist dieses Geschäftsfeld mittlerweile?
NL: Unser Hauptunternehmen in diesem Sektor ist Hangzhou Longhua, eine Tochtergesellschaft der Holding, die über 10 Jahre Projekterfahrung im Bereich Rechenzentren verfügt. Von der Luftkühlung bis zur Flüssigkeitskühlung haben wir am Bau und Betrieb von fast hundert Rechenzentren mitgewirkt und verfügen über die Fähigkeit zur vollständigen Prozessintegration sowie zur Generalunternehmerschaft für groß angelegte Kühlsysteme in Rechenzentren.
Welche Kältemittel werden derzeit in Ihren Kaltwassersätzen für Rechenzentren verwendet, und halten Sie Kaltwassersätze mit natürlichen Kältemitteln für eine praktikable Lösung?
NL: R134a wird in unseren Projekten in China häufig für die Kühlung von Rechenzentren eingesetzt. R1234ze, CO₂ und R513A sind praktikable Alternativen. Ammoniak wird bereits in Rechenzentren in Dänemark eingesetzt, und derzeit werden Dutzende von halbhermetischen Ammoniak-Schrauben-Verdichtern in europäischen Rechenzentrumsprojekten getestet. Faktoren wie einfache Verfügbarkeit, Transport, Lagerung und die Reduzierung der Menge an Kältemitteln sollten bei einem praktischen Einsatz berücksichtigt werden.