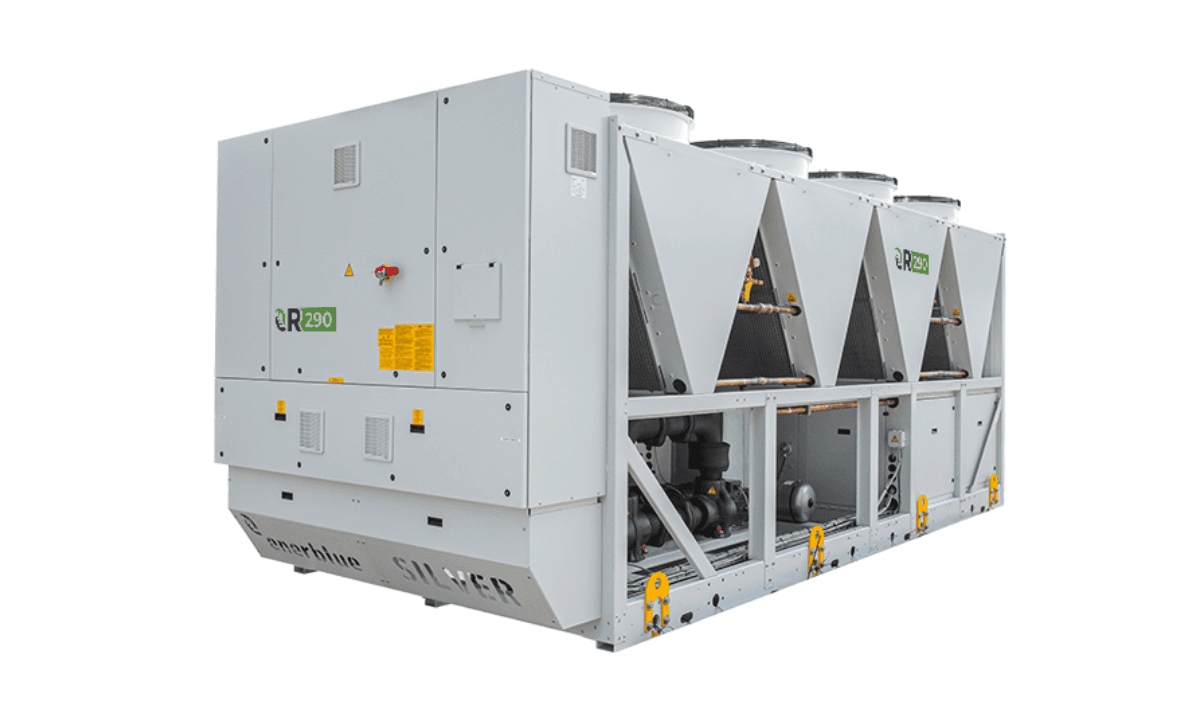
テクノフレッド社は、10月12日から15日までニュルンベルクで開催される「Chillventa 2026」において、自然冷媒製品を出展する数多くの欧州のHVAC&Rメーカーの一つです。 これには、プロパン(R290)ヒートポンプの「PERSEO」シリーズや、200~900kW(56.8~255TR)の範囲のプロセス用途向けの空冷式アンモニア(R717)チラー「ZEUS IWC」などが含まれます。
テクノフレッド社は現在、自然冷媒への移行を進めており、オスバルド・アサロCEOによると、同社の製品ポートフォリオの半分以上を自然冷媒製品が占めるようになっています。同社は手掛けるすべてのプロジェクトにおいて「自然冷媒優先」戦略を推進しているため、今後数年間でその割合はさらに高まる見込みです。 NaturalRefrigerants.comを発行するATMOsphereによると、この戦略はすでに成果を上げつつあります。
ATMOsphereは、Tecnofreddoに対し、2026年版「ATMO Approved自然冷媒ラベル」の認定を行いました。 同社は2025年に自然冷媒製品を販売し、これにより、製品ライフサイクル全体で216,000メートルトンのCO₂e(GWP20)および230kg(507ポンド)のTFA(トリフルオロ酢酸)の排出を回避しました。 これは、Tecnofreddo社に対するラベル認定プロセスの一環として、ATMOsphereが行った推計によるものです。この推計では、販売された各製品が、F-gasを使用する代替製品の販売を1つ阻止し、それによってその製品から生じる冷媒関連のCO₂およびTFAの生涯排出量を回避できると想定されています。
NaturalRefrigerants.comは先日、アサロ氏に、Tecnofreddo社の自然冷媒製品および同社の現在の成長状況と今後の見通しについてお話を伺いました。本インタビューは、長さと明瞭さを考慮して編集されています。
Tecnofreddo社は、自然冷媒だけでなく、HFCおよびHFOベースのソリューションも網羅した幅広い製品ポートフォリオを有しています。現在、同社の事業において自然冷媒が占める割合はどの程度でしょうか?
オスバルド・アサロ氏:自然冷媒は、当社が製品開発の大部分を注力している分野です。具体的には、産業用容量向けの「ZEUS」シリーズにおけるアンモニア、プロパンを扱う「PERSEO」、そして自然冷媒への移行に向けた技術的な橋渡しが必要な場面での「NIKE IWC」によるR1234zeなどが挙げられます。 現在、自然冷媒は当社の製品ポートフォリオの50~60%を占めており、新製品の発売ごとにその割合は増加しています。
最も急速に成長している自然冷媒製品はどれですか?
OA:現在、プロパンは数量ベースで最大の比重を占める自然冷媒製品ラインです。それが「PERSEO」シリーズであり、ここには高温用途向けのヒートポンプ「DANAE」が新たに加わりました。 「ZEUS」シリーズに採用されているアンモニアは、最も新しい製品群です。台数ベースではまだ比較的少ない割合ですが、これらは産業用規模の機器であるため、金額ベースでははるかに大きな割合を占めています。さらに、「DIONISIO」シリーズに採用されているCO₂もあります。全体として、現在、当社の生産量の約半分を自然冷媒が占めています。
「当社にとって、自然冷媒は独立した製品ラインというよりも、むしろ新しい機械を設計する際の基準なのです。」
オスバルド・アサロ、
Tecnofreddo社CEO
今後5~10年の同社の成長において、自然冷媒はどのような役割を果たすと予想されますか?
OA:当社にとって、自然冷媒は独立した製品ラインではなく、むしろ新しい機械を設計する際の基準そのものです。工業規模と連続性が求められる場面ではアンモニアを、コンパクトさが求められる場面ではプロパンを採用しています。F-gasの段階的削減規制が業界をこの方向へと導いており、当社はすでにそれに沿った取り組みを進めています。 現在、当社の技術部門におけるすべての新規プロジェクトは「自然冷媒優先」の姿勢で進められており、自然冷媒がまだ最適な選択肢ではない場合や、顧客からの要望に合致しない特定のケースにおいてのみ、HFOが選択肢として残されています。
Tecnofreddo社は、売上高の大部分、あるいは100%を自然冷媒が占めるようになる現実的な道筋を見据えていますか?もしそうであれば、そのタイムラインはどのようになっていますか?
OA:100%達成に向けた明確な日程は決まっていません。方向性は明確であり、中~大容量の新規プロジェクトにおいては、すでに「天然冷媒優先」がデフォルトとなっています。HFOは、スペースの制約、既存設備の改修、あるいは現地の規制により、依然としてHFOの方が合理的な選択肢となる用途において、引き続き手段の一つとして残されています。 そのペースは、アンモニアやプロパンに関する規制や、圧縮機やバルブなどの部品サプライチェーンが、コストや入手可能性の面で合成冷媒と同等になるまでの速さに左右されるでしょう。
御社の合成冷媒製品ラインを段階的に廃止するためには、どのような変化が必要でしょうか?
OA:3つのことが並行して進む必要があります。まず、特に都市部と工業地帯が混在する地域において、アンモニアの安全性に関する地域規制がより明確かつ統一されること。次に、アンモニアおよびプロパンシステムの設置・保守の訓練を受けた技術者が増えること。そして、自然冷媒の部品サプライチェーンが、HFCと同等の供給量、ひいては同等のコスト水準に達することです。 認可の面では、アンモニアに関する有毒ガスの許可取得手続きは、依然としてエンドユーザーの責任となっています。
御社の観点から、現在、欧州における自然冷媒チラーやヒートポンプの普及拡大に対する主な障壁は何でしょうか。また、それを克服するために業界全体として何が必要でしょうか?
OA:最大の障壁は認識の問題です。すなわち、アンモニアの安全基準への準拠が、実際か認識上のものかはともかく、複雑であるという認識や、訓練を受けた設置技術者の不足です。必要なのは、約束ではなく測定データによる性能実証です。だからこそ、私たちは一般的な主張ではなく、試験・試運転データを積極的に公開しているのです。
ヨーロッパのどの地域、どのセグメントで、これらの製品に対する需要が最も高まっていますか?
OA:ヨーロッパでは、依然としてイタリアが当社の主要市場です。イタリア以外では、フランスからの需要が最も強く、次いでスイス、アイルランド、オランダ、イギリスの順となっています。 欧州以外では、サウジアラビア、アルジェリア、米国で事業を展開しています。セグメント別に見ると、プロセス冷凍分野での需要が特に旺盛です。当社が製造する機器の大部分は低温・中温域で稼働しており、高温域のシェアは依然として小さい状況です。